
30 % Wareneinsatz reichen für eine Speisenkalkulation nicht aus
Eine feste Wareneinsatzquote gehört zu den bekanntesten Faustregeln in der Gastronomie. Ein Gericht kostet beispielsweise 3 Euro im Einkauf, der Ziel-Wareneinsatz liegt bei 30 Prozent – also wird ein Nettoverkaufspreis von 10 Euro angesetzt. Für eine schnelle Orientierung ist diese Rechnung nützlich. Für eine belastbare Speisenkalkulation reicht sie jedoch nicht aus.
Denn Zutaten sind nur ein Teil der tatsächlichen Kosten eines Gerichts. Arbeitszeit, Energie, Verpackung, weitere variable Kosten und Gemeinkosten müssen ebenfalls erwirtschaftet werden. Hinzu kommen Putz- und Garverluste, Gratisportionen, schwankende Einkaufspreise und die Frage, welchen Deckungsbeitrag ein Gericht tatsächlich leisten soll.
Der kostenlose Speisenkalkulationsrechner von Gastprodo setzt deshalb bereits bei der Rezeptur an. Einkaufspreis, Gebindegröße, verwendete Menge und Ausbeute können für jede Zutat einzeln erfasst werden. Anschließend lassen sich Personal, Energie, Verpackung, Gemeinkosten, Deckungsbeitrag, Mehrwertsteuer und verschiedene Preisszenarien berücksichtigen.
Zum kostenlosen Speisenkalkulationsrechner
Warum die reine Wareneinsatzquote zu kurz greift
Der Wareneinsatz zeigt, welchen Anteil die Zutatenkosten am Verkaufspreis haben. Er beantwortet aber nicht automatisch die entscheidende Frage: Deckt der Verkaufspreis auch die übrigen Kosten des Betriebs?
Ein Gericht kann eine optisch attraktive Wareneinsatzquote haben und trotzdem wirtschaftlich schwach sein. Das gilt beispielsweise, wenn die Zubereitung viel Personalzeit benötigt, lange Garzeiten verursacht, energieintensive Geräte eingesetzt werden oder hohe Gemeinkosten auf relativ wenige verkaufte Portionen verteilt werden müssen.
Für eine vollständige Kalkulation sollten deshalb mindestens folgende Kostenblöcke betrachtet werden:
- Zutaten und tatsächliche Ausbeute,
- Putz- und Garverluste,
- zurechenbare Personalkosten,
- Energie und weitere variable Nebenkosten,
- Verpackung bei Außer-Haus-Geschäften,
- anteilige Gemeinkosten,
- gewünschter Deckungsbeitrag beziehungsweise Gewinn.
Praxisbeispiel: Schnitzel mit Beilage für zehn Portionen
Für die folgende Modellrechnung wird eine Rezeptur für zehn Portionen betrachtet. Die Werte dienen nicht als Branchendurchschnitt, sondern zeigen nachvollziehbar, wie sich eine vollständige Kalkulation aufbaut.
| Zutat | Berechnete Kosten für 10 Portionen |
|---|---|
| Schnitzelfleisch inklusive Ausbeute | 14,00 Euro |
| Paniermehl | 1,20 Euro |
| Eier | 2,40 Euro |
| Mehl | 0,36 Euro |
| Frittieröl | 1,25 Euro |
| Kartoffeln inklusive Ausbeute | 4,12 Euro |
| Salat inklusive Ausbeute | 3,75 Euro |
| Dressing, Gewürze und Kleinteile | 2,50 Euro |
| Gesamter Zutatenaufwand | 29,58 Euro |
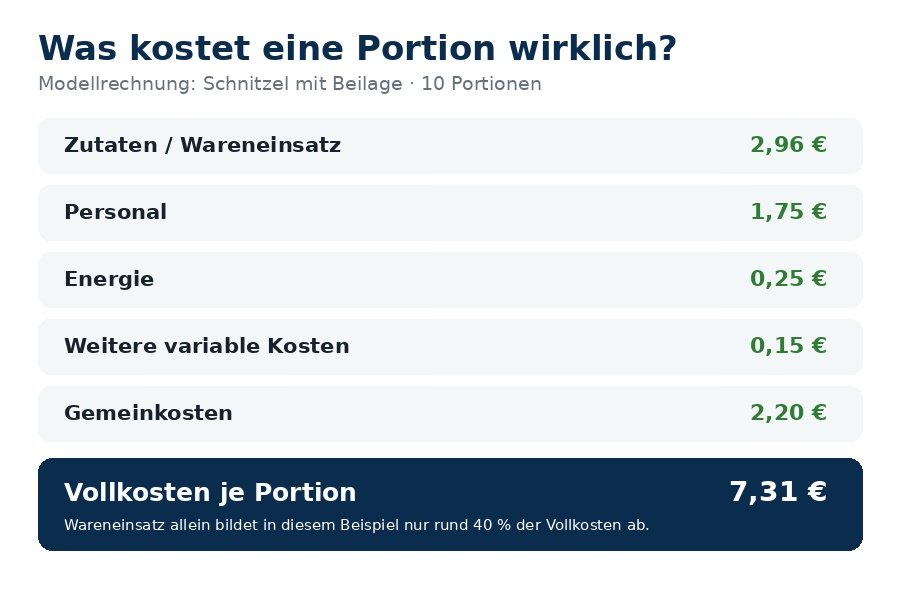
Der rechnerische Wareneinsatz beträgt damit 2,958 Euro je Portion, gerundet 2,96 Euro.
Ausbeute und Verluste müssen vor dem Wareneinsatz berücksichtigt werden
Ein Kilogramm eingekaufte Rohware entspricht nicht zwangsläufig einem Kilogramm verkaufsfähigem Produkt. Schalen, Knochen, Fett, Parüren und Garverluste reduzieren die tatsächlich nutzbare Menge. Gerade bei Fleisch, Fisch, Gemüse und frischen Produkten kann dadurch ein deutlicher Unterschied zwischen Einkaufspreis und realen Kosten der verwendbaren Menge entstehen.
Bei einer Ausbeute von 80 Prozent müssen beispielsweise rechnerisch 1,25 Kilogramm Rohware eingekauft werden, um ein Kilogramm nutzbare Menge zu erhalten. Wird dieser Effekt nicht berücksichtigt, erscheint der Wareneinsatz zu niedrig.
Personalkosten: 35 Minuten Arbeitszeit verändern die Rechnung
Für das Modellgericht werden 35 Minuten zurechenbare Arbeitszeit angesetzt. Bei einem betrieblichen Personalkostensatz von 30 Euro pro Stunde ergeben sich für die gesamte Rezeptur 17,50 Euro beziehungsweise 1,75 Euro je Portion.
Wichtig ist dabei die tatsächlich zurechenbare Arbeitszeit. Eine Speise, die 30 Minuten im Ofen gart, verursacht nicht automatisch 30 Minuten aktive Personalarbeit. Umgekehrt werden Vorbereitung, Portionierung, Anrichten und Reinigung in einfachen Kalkulationen häufig vollständig übersehen.
Energie, Kleinteile und Gemeinkosten ergänzen die Vollkosten
Im Beispiel werden zusätzlich 2,50 Euro Energiekosten für die gesamte Rezeptur und 1,50 Euro weitere variable Kosten berücksichtigt. Pro Portion sind das 0,25 Euro Energie und 0,15 Euro weitere variable Kosten.
Für Miete, Verwaltung, Reinigung, Versicherungen, Kassensystem, Marketing und weitere nicht direkt zurechenbare Aufwendungen wird modellhaft ein Gemeinkostenanteil von 2,20 Euro pro Portion angesetzt.
| Kostenblock je Portion | Betrag |
|---|---|
| Wareneinsatz | 2,96 Euro |
| Personal | 1,75 Euro |
| Energie | 0,25 Euro |
| Weitere variable Kosten | 0,15 Euro |
| Gemeinkosten | 2,20 Euro |
| Vollkosten | 7,31 Euro |
Damit machen die Zutaten in diesem Beispiel nur rund 40 Prozent der gesamten Vollkosten aus. Eine reine Wareneinsatzbetrachtung würde also einen großen Teil der Kostenstruktur ausblenden.
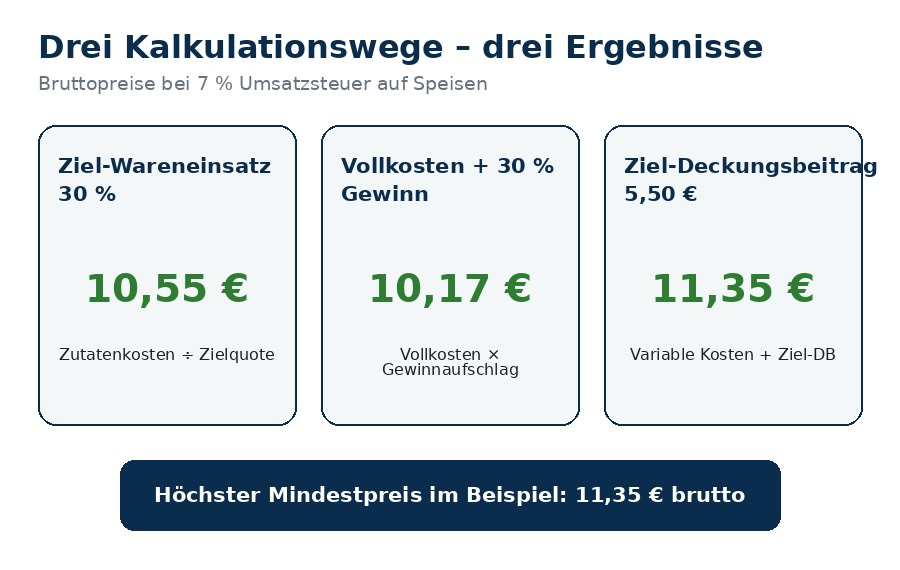
Drei Kalkulationswege ergeben unterschiedliche Mindestpreise
Der Gastprodo-Rechner stellt mehrere Preiswege gegenüber. Dadurch wird sichtbar, welche Zielsetzung den höchsten notwendigen Verkaufspreis erzeugt.
| Kalkulationsweg | Rechenansatz | Ergebnis brutto |
|---|---|---|
| Ziel-Wareneinsatz 30 % | Wareneinsatz geteilt durch 30 % | 10,55 Euro |
| Vollkosten plus 30 % Gewinnaufschlag | Vollkosten plus Gewinnaufschlag | 10,17 Euro |
| Ziel-Deckungsbeitrag 5,50 Euro | Variable Kosten plus Ziel-Deckungsbeitrag | 11,35 Euro |
Der höchste rechnerische Mindestpreis ist nicht automatisch der perfekte Kartenpreis. Standort, Konzept, Wettbewerb, Portionsgröße und Zahlungsbereitschaft bleiben wichtige Faktoren. Er zeigt jedoch, welche wirtschaftliche Anforderung in der aktuellen Rechnung am stärksten ist.
Warum ein niedriger Wareneinsatz nicht automatisch ein gutes Gericht bedeutet
Ein Gericht mit 20 Prozent Wareneinsatz kann weniger attraktiv sein als ein Gericht mit 35 Prozent, wenn das zweite Gericht einen deutlich höheren absoluten Deckungsbeitrag erwirtschaftet oder wesentlich häufiger verkauft wird.
Deshalb sollten Wareneinsatzquote, Deckungsbeitrag, Absatzmenge und Produktionsaufwand gemeinsam betrachtet werden. Für die Sortimentssteuerung kann zusätzlich ein Menu-Engineering-Ansatz sinnvoll sein, der wirtschaftlichen Beitrag und Beliebtheit miteinander verbindet.
Was eine Zutatenpreissteigerung von 10 Prozent bewirken kann
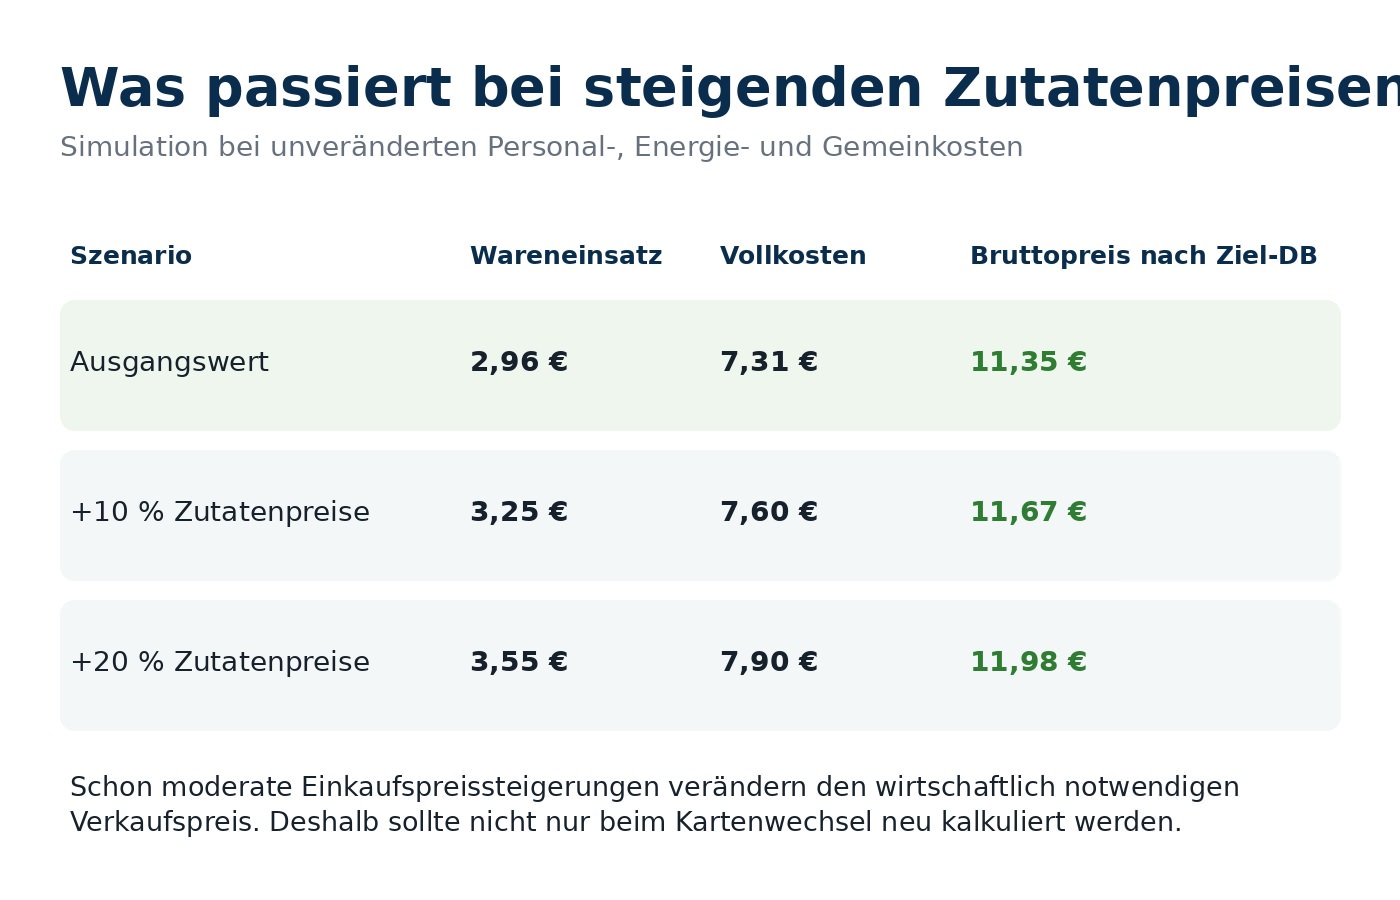
Steigen die Zutatenpreise des Modellgerichts um 10 Prozent, erhöht sich der Wareneinsatz je Portion von rund 2,96 Euro auf 3,25 Euro. Die Vollkosten steigen dadurch auf etwa 7,60 Euro.
Beim gewählten Ziel-Deckungsbeitrag steigt der benötigte Bruttopreis von 11,35 Euro auf rund 11,67 Euro. Bei einer Zutatenpreissteigerung von 20 Prozent wären es bereits knapp 11,98 Euro.
Seit 2026: 7 Prozent Umsatzsteuer auf Speisen beachten
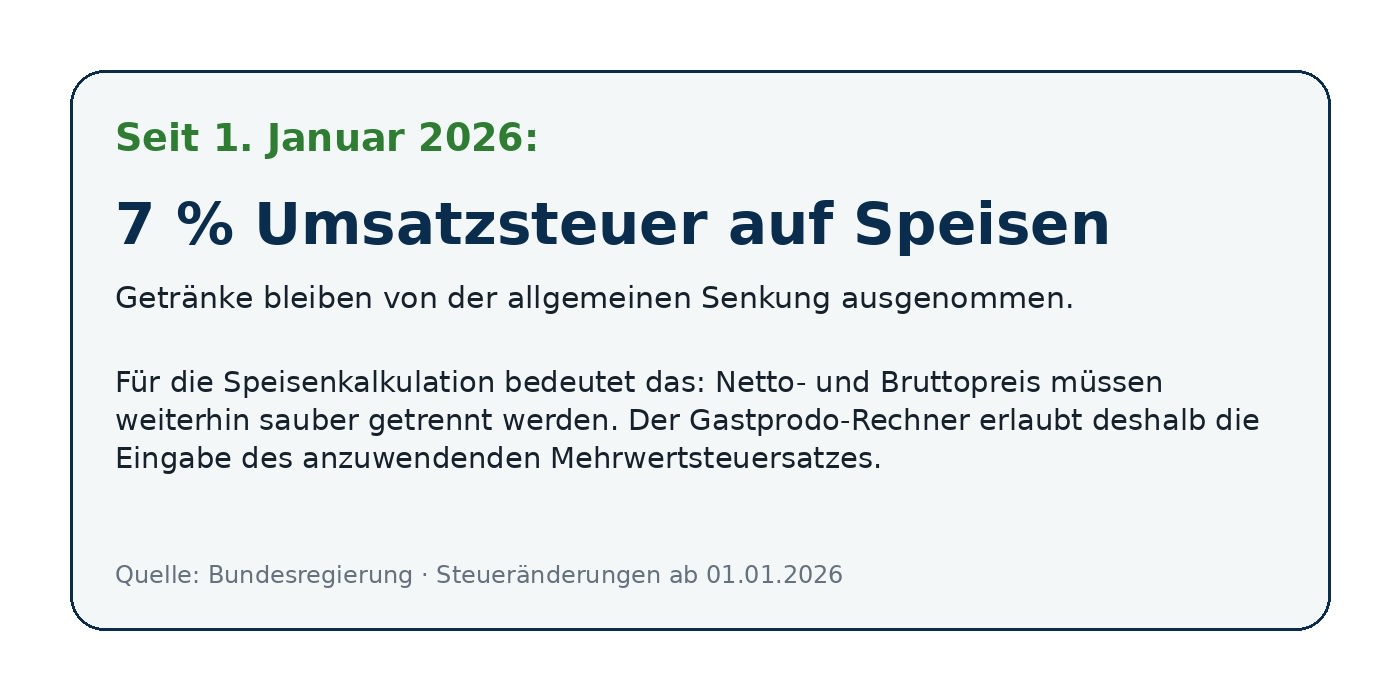
Seit dem 1. Januar 2026 gilt in Deutschland für Speisen in der Gastronomie grundsätzlich wieder der ermäßigte Umsatzsteuersatz von 7 Prozent. Getränke sind von dieser allgemeinen Senkung ausgenommen.
Für die Kalkulation bleibt deshalb die saubere Trennung zwischen Netto- und Bruttopreis entscheidend. Der Gastprodo-Speisenkalkulationsrechner erlaubt die Eingabe des anzuwendenden Mehrwertsteuersatzes, sodass unterschiedliche Fälle berechnet werden können.
Rückwärtskalkulation: Passt der aktuelle Kartenpreis überhaupt?
Nicht immer beginnt die Kalkulation mit einem neuen Verkaufspreis. Häufig steht bereits ein Kartenpreis fest und der Betrieb möchte wissen, ob dieser noch ausreichend ist.
Eine Rückwärtskalkulation zeigt, welche Wareneinsatzquote, welcher Deckungsbeitrag und welches Ergebnis bei einem bestehenden Bruttopreis entstehen. Besonders bei stark gestiegenen Einkaufspreisen lässt sich so früh erkennen, dass ein früher profitables Gericht seine Zielmarge nicht mehr erreicht.
Gratisportionen und Verluste nicht vergessen
Testportionen, Reklamationen, Mitarbeiteressen, Schwund oder nicht verkaufbare Produktionsmengen reduzieren die tatsächlich abrechenbare Portionszahl. Werden theoretisch 100 Portionen produziert, aber nur 95 verkauft, müssen die Kosten letztlich von diesen 95 Portionen getragen werden.
Der Speisenkalkulationsrechner bietet deshalb auch die Möglichkeit, Verluste beziehungsweise Gratisportionen in die Rückwärtskalkulation und Belastungstests einzubeziehen.
Wann sollte ein Gastronomiebetrieb neu kalkulieren?
- wenn Lieferanten Preise ändern,
- bei einer neuen Rezeptur oder Portionsgröße,
- bei geänderten Lohn- oder Energiekosten,
- wenn Verpackungen oder Lieferdienstkosten hinzukommen,
- vor einer neuen Saison- oder Speisekarte,
- wenn Inventur und theoretischer Wareneinsatz deutlich voneinander abweichen,
- wenn häufig verkaufte Gerichte trotz gutem Umsatz wenig Ergebnis liefern.
Kostenloser Speisenkalkulationsrechner für die Gastronomie
Mit dem kostenlosen Speisenkalkulationsrechner von Gastprodo können Gastronomiebetriebe ihre eigene Rezeptur von der einzelnen Zutat bis zum Verkaufspreis kalkulieren. Der Rechner berücksichtigt unter anderem Gebindegrößen, Rezeptmengen, Ausbeute, Personal, Energie, Verpackung, Gemeinkosten, Deckungsbeitrag, Mehrwertsteuer, aktuelle Verkaufspreise und Zutatenpreissteigerungen.
Speisen jetzt kostenlos kalkulieren
Fazit: Wareneinsatz ist ein Kennwert – aber keine vollständige Kalkulation
Eine Wareneinsatzquote bleibt ein wertvoller Kennwert für die Gastronomie. Problematisch wird sie erst, wenn sie als alleinige Grundlage für den Verkaufspreis verwendet wird.
Das Modellbeispiel zeigt, dass 2,96 Euro Zutatenkosten zu Vollkosten von 7,31 Euro pro Portion führen können. Je nach Kalkulationsziel liegt der notwendige Bruttopreis anschließend zwischen rund 10,17 und 11,35 Euro. Steigende Einkaufspreise verschieben diese Grenze weiter.
Wer Rezeptur, Ausbeute, Personal, Energie, variable Kosten und Gemeinkosten regelmäßig gemeinsam betrachtet, erkennt früher, welche Gerichte tatsächlich zur Deckung der Betriebskosten beitragen und wo Anpassungen notwendig sind.
Methodik und Hinweise für Fachmedien
Die dargestellten Werte sind eine transparente Modellrechnung und keine Durchschnittswerte für die deutsche Gastronomie. Berechnet wurde eine Rezeptur für zehn Portionen. Der Wareneinsatz beträgt 29,58 Euro beziehungsweise 2,958 Euro pro Portion. Hinzu kommen modellhaft 1,75 Euro Personal, 0,25 Euro Energie, 0,15 Euro weitere variable Kosten und 2,20 Euro Gemeinkosten pro Portion.
Für die drei Preiswege wurden ein Ziel-Wareneinsatz von 30 Prozent, ein Gewinnaufschlag von 30 Prozent auf die Vollkosten sowie ein Ziel-Deckungsbeitrag von 5,50 Euro pro Portion verwendet. Die Bruttopreise wurden mit 7 Prozent Umsatzsteuer auf Speisen berechnet.
Fachmedien und Redaktionen dürfen die Modellrechnung und daraus abgeleitete Ergebnisse unter Nennung der Quelle „Gastprodo Speisenkalkulationsrechner“ redaktionell verwenden. Bei einer Onlineveröffentlichung wird um eine Verlinkung zur Originalauswertung beziehungsweise zum Rechner gebeten.
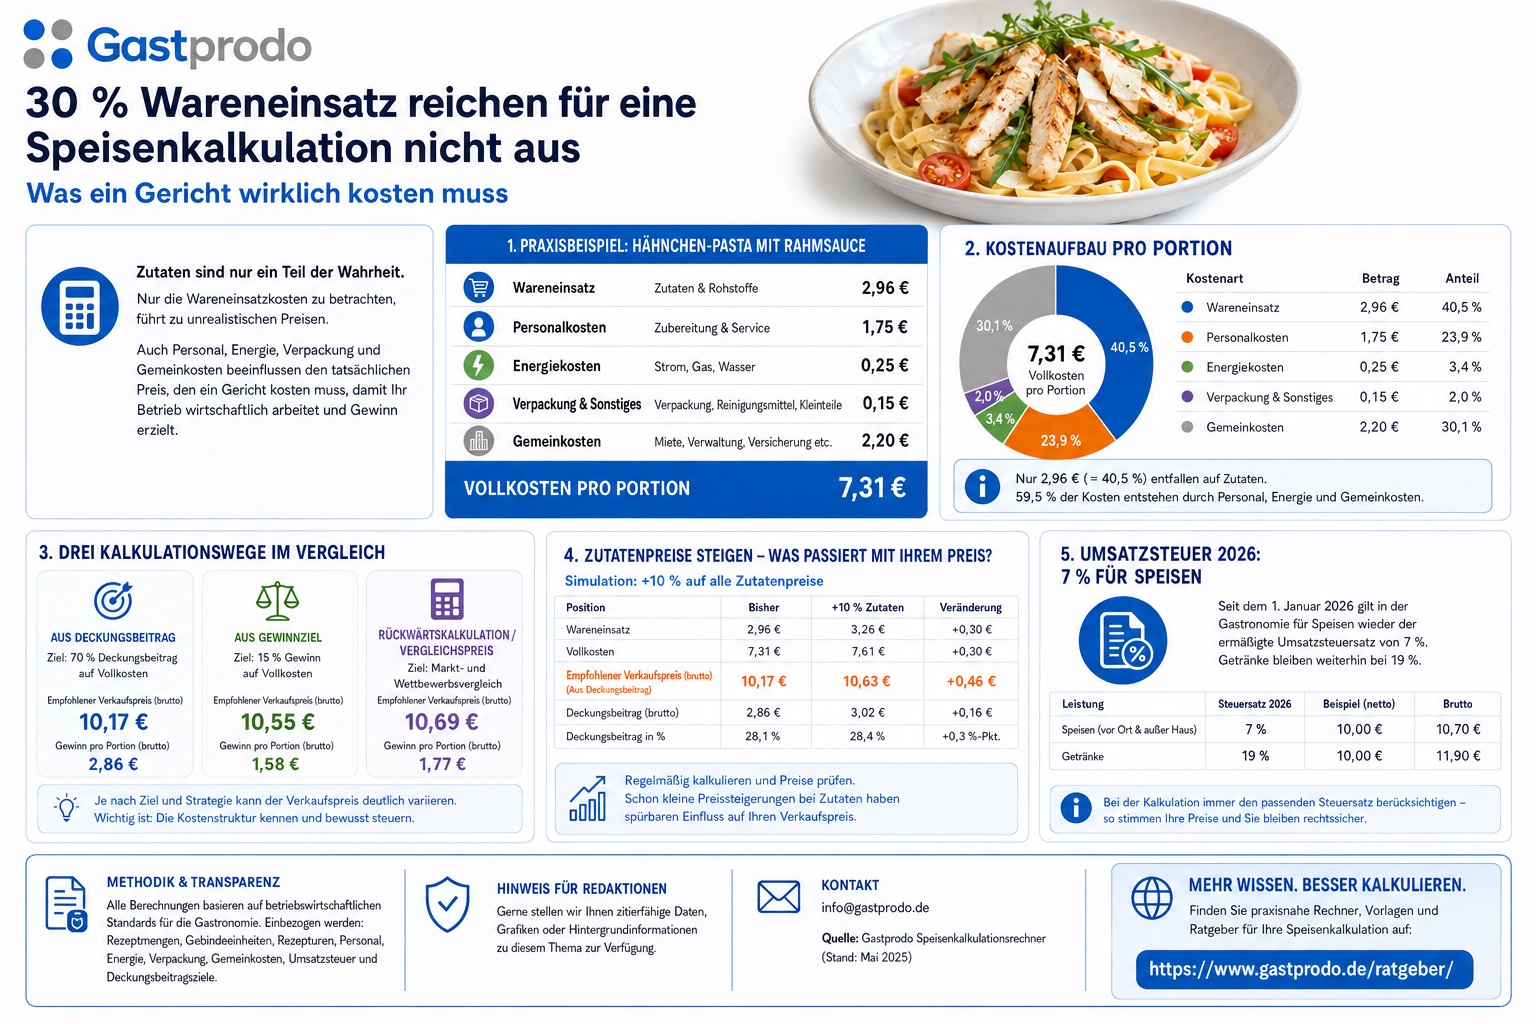
Infografik zur Speisenkalkulation als JPG öffnen oder herunterladen
Redaktionen und Fachmedien dürfen die Infografik unter Nennung der Quelle „Gastprodo“ im redaktionellen Zusammenhang verwenden.
